Уже несколько лет многие страховые компании предлагают автовладельцам новый продукт — мини-каско. Для него нет единого стандарта, но все такие программы роднит одно: в них больше ограничений и зачастую меньшее покрытие. Подробно разбираем, чем мини-каско отличается от «полноценной» страховки машины, в каких ситуациях такой полис может быть полезен и на что обращать внимание при его оформлении.
Что такое мини-каско на автомобиль
Мини-каско — это разновидность полиса добровольного страхования машины с ограниченным покрытием. Этот вид страховки строго не регламентирован законом, поэтому, как и в простом каско, у каждой СК свои предложения.
Например, в мини-каско может входить только ДТП по чужой вине, а могут — крупные риски вроде угона и полной гибели автомобиля. Кроме того, возможны лимиты по страховой сумме, числу обращений в страховую и проч. Срок страхования тоже гибкий. За счёт таких ограничений полис стоит дешевле обычного каско.
Чтобы понять, что конкретно даёт мини-каско, нужно изучить перечень страховых случаев и исключений в договоре конкретной страховой компании.
Мини-каско не эквивалент расширенного ОСАГО. Добровольно увеличенный лимит обязательной страховки покрывает ответственность водителя перед другими участниками движения. Каско же защищает сам автомобиль.

Что покрывает мини-каско
Универсального для всех страховых компаний списка опций нет. Часто встречаются такие варианты.
Риск или услуга | Как может работать |
ДТП по вине другого водителя | Ущерб возмещается, только если страхователь не виноват в аварии |
ДТП по собственной вине | Ущерб возмещается, даже если страхователь сам спровоцировал ДТП. Чаще с лимитом выплат или количества обращений за период |
ДТП с водителем без ОСАГО | Выплата по мини-каско не зависит от наличия полиса ОСАГО у второй стороны |
Угон или хищение | Может входить в базовый вариант, отдельный тариф или вообще отсутствовать |
Полная гибель автомобиля | Может покрываться вместе с другими крупными рисками |
Падение предметов, стихийные риски | Встречается в отдельных программах. Например, может возмещаться ущерб от наводнения |
Отдельные повреждения | Защита конкретных элементов автомобиля, например, стёкол или дисков |
На рынке есть как готовые программы с дополнительными опциями, так и полноценные «конструкторы». В последних страхователь сам выбирает, от чего защищать транспорт из списка рисков.
Помимо компенсации ущерба, в программу могут входить дополнительные сервисы:
- эвакуация;
- аварийный комиссар;
- юридическая консультация;
- подменный автомобиль;
- такси до места ремонта;
- помощь на дороге и тому подобное.
Что покрывает конкретное мини-каско, нужно смотреть в условиях программы.
Например, каско «Драйв» от «Т-Страхования» рассчитано прежде всего на столкновение с другим автомобилем, когда страхователь признан потерпевшим и второй участник установлен. Страховка действует и тогда, когда у виновника ДТП нет ОСАГО. В зависимости от тарифа страховая сумма составляет до 500 тысяч или 1,5 миллиона рублей. Базовый полис с минимальным покрытием стоит от 700 рублей в месяц. Мини-каско по программам «С возмещением такси» и «С техпомощью» могут покрыть убытки на максимальные 1,5 миллиона рублей, плюс в них уже включены либо расходы на поездки до СТО и обратно на общую сумму до 10 000 ₽, либо помощь на дороге в случае проблем. Такие полисы обойдутся дороже: от 1400 и от 2200 ₽/месяц соответственно.
Как работает мини-каско при ДТП
После аварии нужно определить, подходят ли обстоятельства происшествия под условия полиса.
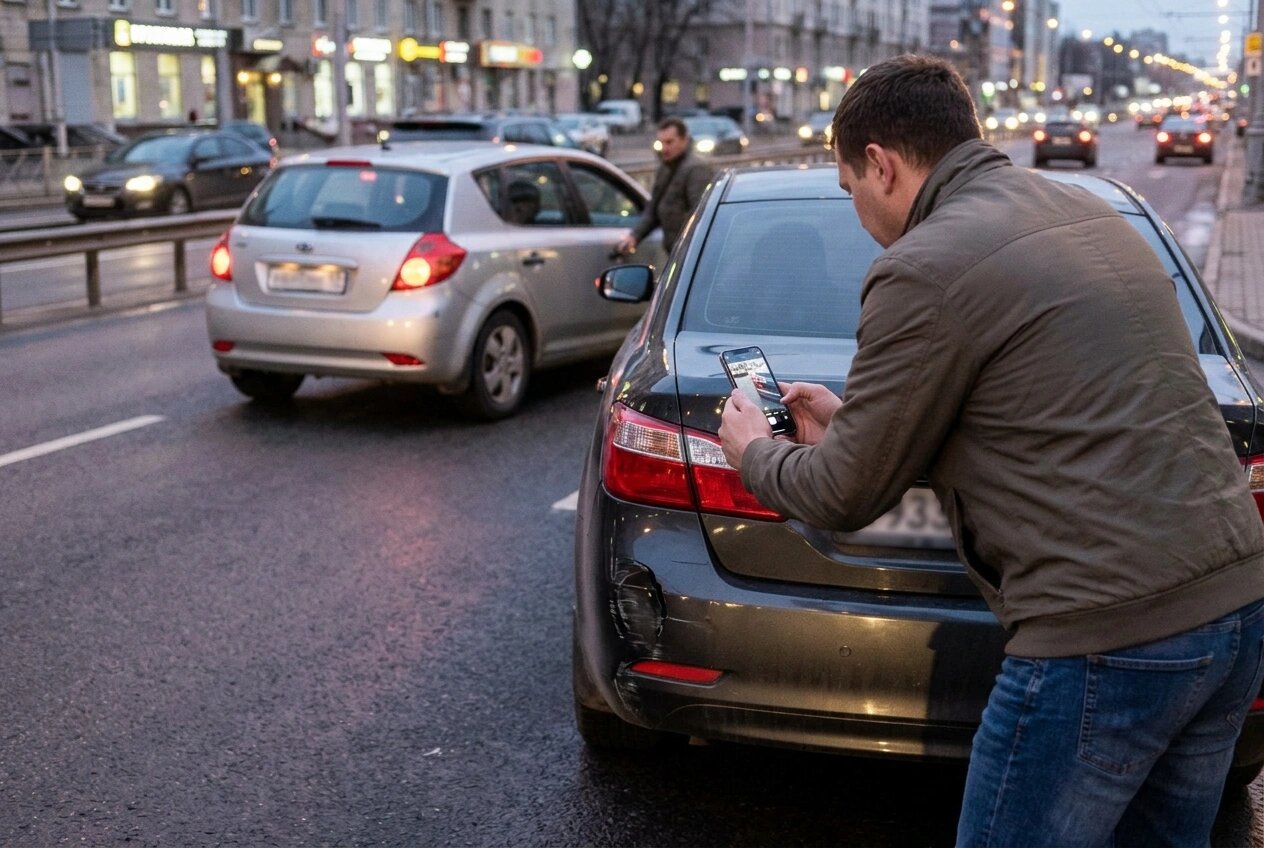
Представим, что автомобиль остановился на красный, а машина сзади не успела затормозить. Второго водителя признали виновным. Если в договор мини-каско входит ДТП по чужой вине, пострадавший сможет обратиться по полису к своему страховщику за компенсацией.
Дальше начинают действовать остальные условия: страховая сумма, франшиза, лимит числа обращений и способ возмещения. Компания может направить машину на СТО либо выплатить деньги — это зависит от договора.
Допустим, лимит программы составляет 500 тысяч рублей, а восстановление автомобиля оценили в 420 тысяч. Если нет франшизы и других ограничений, этой суммы хватит на ремонт. Но если ущерб составил 700 тысяч рублей, наличие лимита означает, что мини-каско не покроет его целиком. В такой ситуации можно сначала обратиться за компенсацией по ОСАГО, если у виновника есть полис, а затем получить недостающую часть уже по мини-каско. Главное, чтобы сумма страховых выплат не превысила реальный ущерб.

Что будет, если у виновника нет ОСАГО
Некоторые программы специально прописывают такой сценарий. Например, по условиям каско «Драйв» от «Т-Страхования» отсутствие ОСАГО у виновника не мешает обратиться за ремонтом — но только если сам инцидент соответствует условиям страховки: владелец полиса признан потерпевшим, а виновник ДТП установлен.
Эта опция не базовая для мини-каско. Возможность получить возмещение после ДТП с незастрахованным водителем должна быть прямо предусмотрена конкретной программой.
Чем мини-каско отличается от обычного каско
Оба варианта страхуют автомобиль и оформляются добровольно. Главное различие не в названии, а в объёме защиты — описании страховых случаев.
Критерий | Мини-каско | Обычное каско |
Набор рисков | Ограниченный, зависит от программы | Обычно шире, но также определяется договором |
ДТП по вине владельца | Может не входить или покрываться с дополнительными условиями | Покрывается, если риск ДТП включён |
ДТП по чужой вине | Часто встречается как основной сценарий | Входит в покрытие ущерба |
Угон и «тотал» | Могут быть отдельным тарифом или опцией | Обычно входит в покрытие |
Стихия, падение предметов, вандализм | Только если прямо предусмотрены | Обычно входит в договор |
Страховая сумма | Обычно ограничена суммой меньше стоимости автомобиля | Определяется договором и может быть ближе к стоимости машины |
Франшиза | Может быть или отсутствовать | Может быть или отсутствовать |
Срок | Бывает годовым или более коротким — зависит от продукта | Чаще год, но возможны разные условия |
Осмотр | Зависит от программы и автомобиля | Зависит от страховщика и условий |
Возмещение | Ремонт или деньги по договору | Ремонт или деньги по договору |
Мини-каско позволяет отказаться от ненужных рисков и сэкономить. Но это означает, что часть возможных расходов водитель оставляет на себе.
Подробнее о принципах работы обычного полиса — в материале «Что такое каско и как оно работает».
Можно ли оформить мини-каско без ОСАГО и наоборот
У мини-каско и ОСАГО изначально разные задачи. ОСАГО защищает гражданскую ответственность водителя перед другими людьми, а мини-каско — собственный автомобиль в предусмотренных договором ситуациях.
- ОСАГО должно быть по умолчанию — это обязанность владельцев автомобиля по Закону об обязательном страховании № 40-ФЗ, ст. 4. Даже длительный безаварийный стаж не освобождает владельца ТС от этого обязательства.
- Каско или мини-каско — выбор водителя для его же спокойствия.
ОСАГО без каско — легальный вариант, а управлять автомобилем с каско или мини-каско без «автогражданки» незаконно.

Что означает мини-ОСАГО
Чаще всего под мини-ОСАГО подразумевается полис обязательного страхования с коротким сроком действия. Условия по нему идентичны стандартному годовому полису. У такой страховки нет ничего общего с продуктами каско и мини-каско.
На что смотреть в условиях мини-каско
Два полиса с похожей ценой могут оказаться совершенно разными по сути. Поэтому всегда сравнивайте пункты договора.
Что проверить | Почему это важно |
Страховые риски | Например, столкновение с другим автомобилем может компенсироваться, а удар о столб при попытке избежать ДТП — нет. В одной программе «тотал» покрывается, в другой — нет |
Страховая сумма или лимит | Это максимум ответственности страховщика, а не гарантированная выплата. Она может быть существенно меньше цены автомобиля или его ремонта |
Франшиза | Её тип и обстоятельства ДТП могут повлиять на размер реальной компенсации |
Число обращений | Некоторые программы ограничивают количество страховых случаев за срок действия полиса |
Минимальный ущерб | Мелкие повреждения ниже установленного порога могут не компенсироваться |
Способ возмещения | Ремонт на СТО страховщика, ремонт у дилера или денежная выплата дают разные возможности |
Осмотр и фотографии | Если перед заключением договора требуется поездка в офис СК, на неё придётся заложить дополнительное время |
Срок, территория и пробег | Полис может действовать ограниченное время, только на определённой территории или при ограниченном пробеге |
Возраст автомобиля, кредит или залог | Ограничения устанавливает конкретная программа |
Если из условий непонятно, что произойдёт хотя бы в одном случае, это нужно прояснить до оплаты полиса.
Франшиза, лимит, способ возмещения и число обращений
Франшиза — часть убытка, которую при определённых условиях страховщик не возмещает. Подробнее о ней рассказывали здесь.
Страховая сумма или лимит — максимальная сумма, которую страховая может оплатить по договору.
Возмещение подразумевает ремонт автомобиля или денежную выплату — порядок и приоритетный вариант определяются договором.
Число обращений показывает, сколько страховых случаев можно заявить за время действия договора. Ограничение есть не во всех программах.
Кому может подойти мини-каско, а кому нужна более широкая защита
Полис мини-каско имеет смысл рассматривать, если:
- Нужно закрыть крупные риски, а не страховать машину от всего сразу.
Пример: опытный водитель много ездит по мегаполису и больше всего опасается, что его машину заденут. - Водитель готов сам оплачивать мелкие повреждения, франшизу или часть ремонта сверх установленного лимита.
Пример: водитель готов самостоятельно подкрасить бампер, но опасается угона. - Важен конкретный сценарий — например, ДТП по чужой вине, столкновение с водителем без ОСАГО, угон или природный катаклизм, и он прямо входит в договор.
Пример: опытный водитель боится расходов из-за ДТП не по своей вине, если виновник окажется без полиса. - Автомобиль используется редко или только часть года, и найдена программа с подходящим сроком действия.
Пример: второй автомобиль в семье, который используется только летом.
Классическое каско стоит сравнить с мини-программами, если:
- нужна глобальная защита для разных сценариев;
- стоимость машины значительно превышает лимит, который предлагают мини-полисы, а возможный крупный ремонт владелец не готов оплачивать самостоятельно;
- автомобиль куплен в кредит или находится в залоге;
- владелец не хочет самостоятельно разбираться в исключениях, лимитах и дополнительных условиях.
Например:
Полное каско «Т-Страхования» может включать ущерб, полную гибель и угон. Оно работает независимо от того, кто спровоцировал аварию и установлен ли виновник ДТП. Риск ущерба охватывает также повреждения из-за непогоды, падения предметов, действий третьих лиц и другие предусмотренные договором события.
«АльфаСтрахование» предлагает защиту почти от всех стандартных рисков, ремонт на сертифицированной СТО, для ряда повреждений возможно урегулирование без справок.
«Ренессанс Страхование» страхует от ДТП, угона, пожара, стихийных бедствий, падения предметов и умышленных действий третьих лиц.
О других критериях выбора читайте в серии «Как выбрать автостраховку».
Как оформить полис мини-каско
При оформлении мини-каско необходимо:
- Определить самые важные риски: например, ДТП по чужой вине, угон, полная гибель или повреждение от отдельных событий.
- Подумать, нужна ли страховка на круглый год или достаточно застраховать на лето, время поездки или другой период.
- Сравнить несколько программ по набору рисков, лимиту, франшизе, исключениям, числу обращений и способу возмещения.
- Заполнить данные автомобиля и водителей.
- Оплатить полис, сохранить договор и правила страхования. Набор документов, которые понадобятся, зависит от страховщика. Обычно нужны паспорт, СТС, водительские удостоверения, фотографии или осмотр машины.
Например, каско «Драйв» оформляется онлайн на месяц или год для всех трёх тарифов. Предварительный осмотр автомобиля не требуется.
Частые вопросы про мини-каско
- Что входит в мини-каско и что оно покрывает?
Единого набора опций нет. В программах могут встречаться разные комбинации: ДТП по чужой вине, авария с водителем без ОСАГО, угон, полная гибель ТС, падение предметов или отдельные стихийные риски. Дополнительно страховщик может предлагать эвакуацию и другие сервисы.
- Чем мини-каско отличается от обычного каско?
Мини-каско дешевле, но покрывает меньше страховых рисков и обеспечивает меньшую предельную сумму выплаты. Обычное каско дороже и позволяет застраховать в том числе специфические риски.
- Можно ли сделать мини-каско без ОСАГО?
Каско относится к добровольному страхованию и не заменяет ОСАГО. Мини-программа может оформляться отдельно от обязательного полиса в любой страховой.
- Могут ли отказать в мини-каско?
Да. Это необязательная страховка, и СК не обязана продавать полис на каждый автомобиль. Обычно все стоп-факторы указаны на сайте страховщика. Например, для оформления каско «Драйв» в «Т-Страховании» автомобиль должен быть не старше 20 лет, а для мини-каско в «Ренессансе» указан год выпуска не ранее 2009-го.
- Покроет ли мини-каско ДТП по моей вине?
Зависит от программы. В одних продуктах покрываются только аварии по вине другого водителя, поэтому собственная вина исключает возмещение. В других такой риск может быть предусмотрен — например, с франшизой, ограниченной страховой суммой или числом обращений.
- Можно ли оформить мини-каско на кредитный автомобиль?
Зависит от условий страховой компании и требований банка. Ряд СК не оформляют мини-каско на автомобили с обременениями. В то же время банки могут изменить условия кредитования в худшую сторону из-за отсутствия полноценного каско.
- Можно ли получить выплату по ОСАГО и мини-каско за один страховой случай?
Да, это возможно, если покрытия одного из полисов не хватает на ремонт. Важно, чтобы сумма компенсации не превысила реально понесённый ущерб, иначе это будет считаться необоснованным обогащением. В таком случае переплату взыщут со страхователя.
Что в итоге
- Мини-каско — полис добровольного страхования. Он защищает от ограниченного набора страховых рисков.
- Это не единый продукт, а общее название — программы в разных СК заметно отличаются.
- ОСАГО и мини-каско страхуют разные события и не заменяют друг друга. ОСАГО нужно всем, кто выезжает на дорогу, а мини-каско оформляется по желанию водителя.
- Перед покупкой важно проверить страховые случаи, лимит, франшизу и способ возмещения.
- Если требуется защита от большого числа событий, мини-программу стоит сравнить с обычным каско.
Фото на обложке: Magnific