
Автобизнес замер: что дилеры говорят о продажах и запасах в ноябре
Экспертная аналитика и результаты опросов участников рынка в середине ноября 2026 года
Ноябрь 2026 года стал для российского автобизнеса парадоксальным. Традиционные сезонные тренды сломались, но причины этого неочевидны для всех сегментов рынка и бизнеса. Специально для Журнала Авто.ру автоэксперт Артём Самородов анализирует ситуацию.
Артём Самородов
Автомобильный эксперт и автор канала «Самородов Про АвтоБизнес»
Прежде чем переходить к мнениям топ-менеджеров, давайте посмотрим на пульс рынка — результаты свежего опроса бизнес-аудитории в моих соцсетях. 96% респондентов сообщили, что продажи новых автомобилей из наличия заметно просели. В сегменте автомобилей с пробегом такая же ситуация у 69%, и на этом фоне удивительно, что 24% отметили рост.
В бизнесе поставок автомобилей под заказ к середине ноября у большинства (83%) дела шли хорошо. Волна просадки начала накрывать их только со второй половины месяца — игроки уже сообщают об отказе принимать заявки на поставку новых автомобилей из Китая. Да и действующие контракты не закрыты: по слухам, казахские таможенники не торопятся работать с транзитными автовозами, и на китайской стороне, в Хоргосе, скопились многокилометровые очереди.
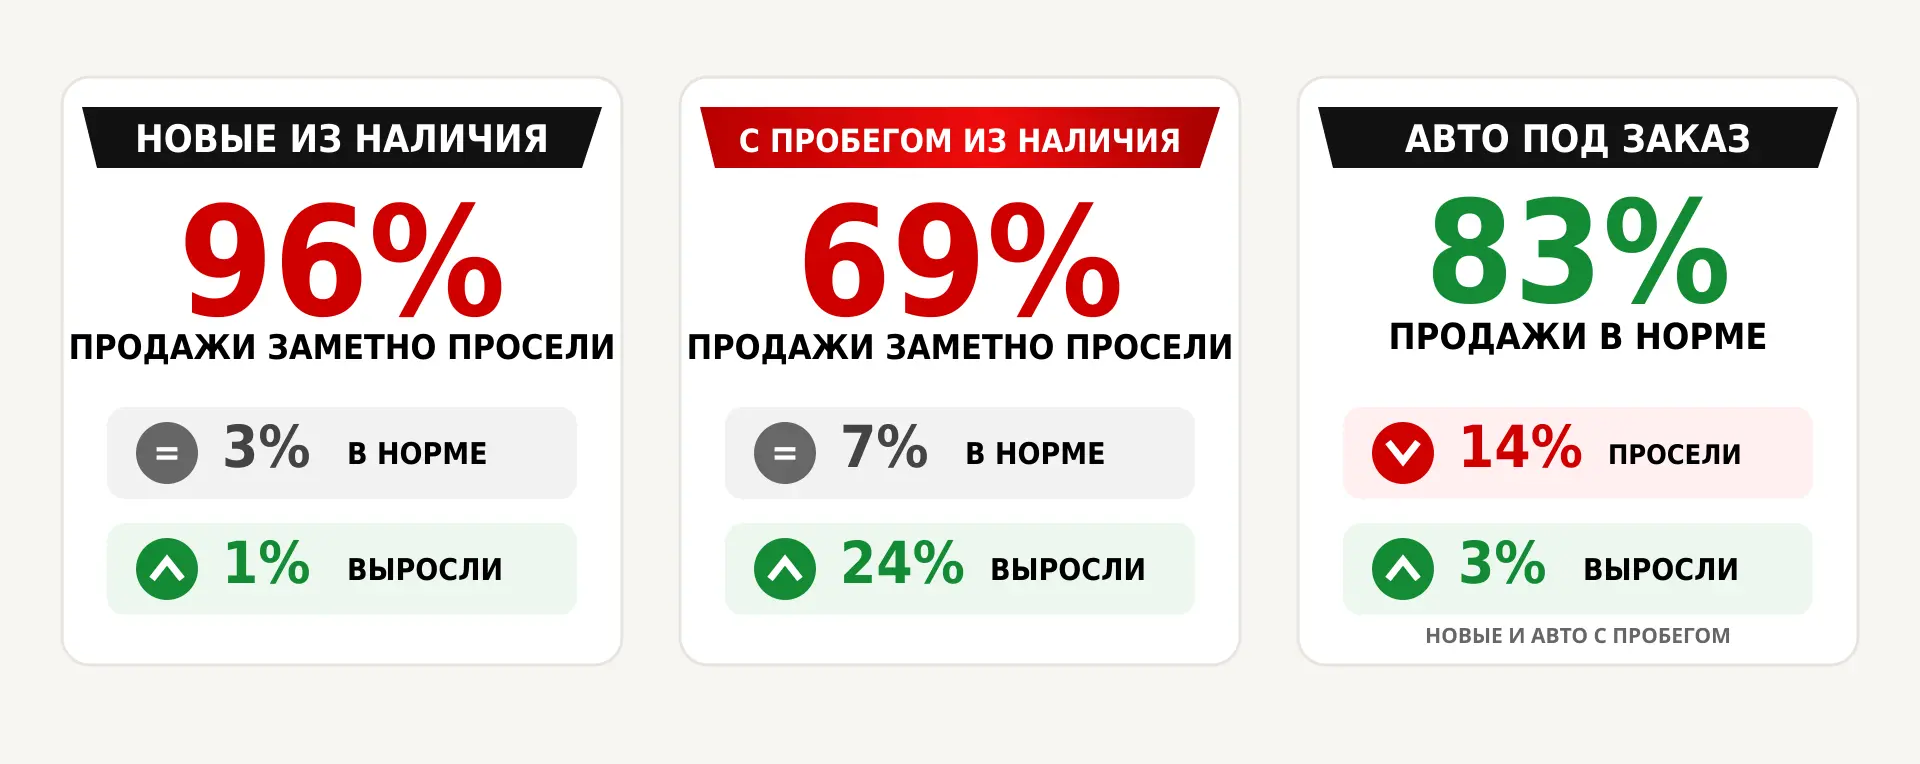
Иллюстрация: Артём Самородов
В целом обратная связь от сотен участников автобизнеса рисует картину крайнего напряжения и поляризации. С некоторыми игроками мне довелось пообщаться лично: одни жаловались на снижение продаж на 30%, другие говорили о падении трафика и сделок в три раза. А третьи отмечали рост. Причём эта турбулентность затронула как сегмент новых автомобилей, так и рынок машин с пробегом.
Картина неоднородная. Пока одни регионы и бренды стагнируют, другие фиксируют рост контрактования и рекордную конверсию из визита в сделку. И в этом разрыве трудно найти что-то общее на первый взгляд, но оно точно есть.
Государственная поддержка, возврат которой анонсировали с 1 декабря, привела к оттоку покупателей из автосалонов. Кто-то смог сделать гигантские скидки, как «Эволют». А кто-то усилил клиентский отток, подняв процентные ставки на кредит, как «Лада». В результате одни покупатели ушли домой ждать, другие поспешили заказать что-то из Китая, пока направление не закрыли, а третьи не стали надеяться на будущее и пошли за покупкой к дилерам, у которых сейчас действуют выгодные условия.
А как дилеры переживают этот шторм и какие стратегии выживания бизнеса работают прямо сейчас?
Анатомия паузы: премиум встал, массмаркет на тайм-ауте
Главный инсайт середины ноября — резкое охлаждение покупательской активности во всех ценовых сегментах, которое не укладывается в стандартные сезонные тренды.
В премиальном сегменте ситуация выглядит не менее драматично. Коллеги рассказывают, что тяжёлые дорогие позиции из Европы продаются, но вяло, а вот их более дешёвые китайские родственники вообще практически встали. Количество звонков в люксовых салонах Москвы упало на 30%.
Причина может быть в ожидании регуляторных изменений. Рынок живёт слухами и новостями об изменении правил киргизской таможни, корректировках утильсбора и новых требованиях. Клиенты с высокой платёжеспособностью понимают, что машины могут подорожать, но принимать решение не торопятся. Логика может быть такой: «Пусть утвердят все правила, тогда станет понятно, что делать дальше. Скоро сменится модельный год — нет смысла торопиться и покупать прошлогоднюю машину. И что ещё будет с курсом, в ноябре-декабре 2024 года было на 15% дороже, чем в феврале 2025-го».
В бюджетном сегменте своё оправдание — отсутствие «госдозы». Для брендов, зависящих от государственной поддержки, например, для «Москвича», ситуация критическая. Как отмечают участники рынка, специфика бренда — отгрузка лотами по 10 штук и долгие сроки доставки. В результате, пока игроки ждали, когда «Москвичи» к ним доедут, закончилась госпрограмма, а без неё эти автомобили неконкурентоспособны.
У продавцов «Лады» картина тоже патовая. Люди приходят, уточняют цену и обещают вернуться в декабре. Тот же «Атом» не продаётся совсем — даже с поддержкой он выходил дорогим, а без неё стал безумно дорогим.
Фактор 1 декабря: возобновление господдержки
Ключевым драйвером, который должен раскачать рынок в конце месяца, является запланированное на 1 декабря возобновление льготного автокредитования. Люди, скорее всего, станут активнее приходить и уточнять условия, чтобы вернуться в начале декабря.
По словам Екатерины Черноморец (ГК «Леон-Авто», Краснодар), именно это будет главным триггером для спроса в сегменте до 2 миллионов рублей. Аналогичного мнения придерживается Денис Кальчевский (ГК «Автокласс», Тула), который фиксирует снижение продаж гибридов и электромобилей второй месяц подряд — часть клиентов просто переносит покупку, ожидая более выгодных условий.
Однако топ-менеджеры предупреждают о риске «эффекта перетока». Екатерина Черноморец отмечает: «Декабрь может съесть часть продаж января. В штуках декабрь даст всплеск, но это будет не органический рост, а реализация отложенного спроса».
Андрей Кюрчев (ГК «Сильвер», Магнитогорск) уверен, что отложенный спрос ноября с лихвой наполнит декабрь, и ожидает рост продаж новых автомобилей на 15% относительно прошлого года. В то же время Олег Сережников (АГ «Авилон», Москва) сохраняет сдержанный оптимизм, подчёркивая, что рассчитывать на резкий скачок преждевременно — итоговая динамика будет зависеть ещё и от доступности конкретных моделей и комплектаций.
Поляризация рынка: кто теряет трафик, а кто растёт
Ноябрьская картина демонстрирует яркий разрыв между регионами, брендами и бизнес-моделями.
Локализованные бренды и новые франшизы растут. Александр Боровиков (ГК «МореАвто», Калининград) отмечает, что рост трафика на 10% в новых автомобилях обеспечен развитием франшиз Tenet Plus и Volga. А Денис Цыбулько («ТС Груп», Ростов-на-Дону) рассказал о первых поставках Haval H9 российского производства, что тоже должно поддержать спрос.
Бум и падение в сегменте автомобилей с пробегом — Дмитрий Колесников (ГК «Зелёный», Тверь) фиксирует феноменальные результаты: за 1–17 ноября продажи выросли на 21% к октябрю, а трафик на 22%. При этом маржа снижается ради оборачиваемости стока.
О росте интереса к автомобилям с пробегом сообщил и Андрей Кюрчев из Магнитогорска — продали бы ещё больше, было бы достаточно товарных запасов. Андрей Павлов (ГК «Оптима», Краснодар) тоже делится оптимистичным настроем: пешеходный трафик растёт, кредитные сделки увеличились в два раза. Но тут от себя отмечу, что модель бизнеса АСП в компании отличается от привычных: фокус сделан на оборачиваемости, и рекордов по доходности никто не требует. Поэтому вырос приём — выросли и продажи.
Артём Ульянов («Агат.РФ|Пробег», вся страна) подчёркивает, что в текущих условиях приоритетом является не объём, а хороший ассортимент и жёсткий сток-менеджмент. Выкупленные автомобили оборачиваются за 26–30 дней, но всё, что потенциально может стать «токсичным» активом, нужно ликвидировать немедленно.
Евгений Житнухин (Fresh, вся страна) сообщает, что к ноябрю сеть нарастила склад автомобилей с пробегом до 12 тысяч единиц (запас на 1,5 месяца). За первую половину ноября продажи по сети выросли примерно на 5% к аналогичному периоду октября. При этом прибыль с каждого проданного автомобиля сохраняется.
Михаил Кузнецов («Луна Авто», Новосибирск) отмечает, что третий год подряд ноябрь становится самым тяжёлым месяцем в регионе из-за резкого падения трафика. Дилерам приходится конкурировать исключительно ценой. Сергей Карро (ГК «Тачки», Иркутск и Сибирь) подтверждает спад на 30% относительно октября.
Из личного общения с игроками классического бизнеса автомобилей с пробегом тоже слышу, что половина ноября прошла крайне плохо и вся надежда на оживление во второй половине месяца.
Но есть и форс-мажоры. Евгения Алексеева (ГК «АсАвто», Самара) рассказала, что компания столкнулась с уникальным вызовом: атака на дата-центры «Яндекса» оставила сайты дилера без трафика на неделю, что привело к потере до 15% продаж.
Трансформация воронки: от охвата к конверсии
Один из самых интересных инсайтов ноября — изменение психологии покупателя. Если раньше дилеры боролись за каждый лид, то сейчас в фокусе работа с теми, кто уже дошёл до салона. Михаил Кузнецов (Новосибирск) делится показателем, который в обычное время казался бы фантастикой: конверсия из визита в сделку в их салонах достигает 50%. Получается, клиент приезжает уже готовым покупать, осталось только не упустить его и не отговорить от покупки.
Александр Арутюнян («ААА Моторс», Ростов-на-Дону) подтверждает стабильность: ноябрь идёт ровно на уровне октября — заметных отклонений ни в штуках, ни в маржинальности сейчас нет. Прогноз на остаток ноября и декабрь сдержанно-позитивный: ожидается сохранение ровного тренда последних месяцев и стандартное закрытие года без резких всплесков спроса.
Юлия Овчинникова (Frank, Москва) отмечает неоднородность ситуации на рынке — по отдельным моделям предложение избыточно, при этом востребованные комплектации по привлекательной цене оказываются в дефиците. По её прогнозу, ноябрь на глобальном рынке будет ниже октября (110–120 тысяч новых легковых автомобилей против 132,9 тысячи в октябре), но в декабре возможно оживление благодаря в том числе предновогодним предложениям.
Денис Пронин (ГК «Ай-Би-Эм», Кемерово) сообщает, что первая половина ноября прошла сильно хуже октября 2026 года и чуть слабее ноября 2025 года. Трафика не хватает почти во всех брендах, такая же ситуация в автомобилях с пробегом. Ажиотажа на фоне повышения утильсбора в шоурумах нет, но уже чувствуется дефицит на популярные модели из Киргизии и Китая.
Алексей Шульпин («Муром-Авто», Муром) отмечает, что ноябрь складывается не совсем удачно и в новых, и в подержанных автомобилях — есть провалы по количеству продаж и по прибыли. Однако компания надеется подтянуться во второй половине месяца. По декабрю, с учётом планируемого возвращения госпрограммы, хотят выйти как минимум на свои привычные позиции — лидер по продажам «Лада» во Владимирской области.
Складская политика: баланс между дефицитом и затовариванием
Из ответов чётко видно, что управление товарными запасами стало критическим фактором выживания. Большинство экспертов сходятся во мнении, что оптимальный запас составляет 1–1,5 месяца продаж.
Андрей Кюрчев (Магнитогорск и Урал) поддерживает запас на 1,5 месяца продаж, но отмечает, что с автомобилями с пробегом ситуация похуже — машин сейчас не хватает.
Олег Сережников (Москва) уделяет особое внимание эффективному управлению складскими запасами новых автомобилей, ориентируясь на текущий спрос и потребности покупателей. Основная задача — поддерживать оптимальный ассортимент и обеспечить доступность наиболее востребованных моделей.
Екатерина Черноморец (Краснодар) сообщает, что складские запасы новых автомобилей составляют двухмесячный объём реализации, но ситуация неоднородна — по отдельным позициям есть естественное исчерпание. В целом же по рынку избытка, который требовал бы экстренного демпинга, нет. Тут от себя добавлю, что у компании более 15 разных брендов в портфеле, и картина по ним точно не может быть однородной.
Евгения Алексеева (Самара, Тольятти, Астрахань) отмечает, что коэффициент запаса по новым автомобилям держится на контроле и зависит от беспроцентного периода по факторинговым продуктам банков — от 30 до 60 дней в зависимости от марки.
Денис Кальчевский (Тула) не наблюдает избыточных товарных запасов новых авто — складские остатки сбалансированы. При этом по ряду брендов фиксируется локальный дефицит наиболее востребованных версий отдельных моделей.
Александр Боровиков (Калининград) сообщает о нормальной ситуации со складами новых автомобилей, но отмечает неравномерность производства отдельных комплектаций и цветов. Основная сложность для региона связана с логистикой — срок доставки автомобилей увеличился с трёх до четырёх и более недель.
Сергей Карро (Иркутск и Сибирь) работает с автомобилями с пробегом и формирует стоки самостоятельно. Сейчас склады заполнены, наполняемость — одна из самых высоких за этот год. Дефицита автомобилей нет.
Михаил Кузнецов (Новосибирск) держит склад авто с пробегом на уровне одного-двух месяцев — дефицита нет.
Денис Цыбулько (Ростов-на-Дону) сообщает о дефиците новых автомобилей Volga в связи с реконструкцией завода в Нижнем Новгороде для выпуска рестайлинговых моделей Volga K40, K50. В начале декабря дефицит будет устранён полностью. Haval Pro — склад в рабочем диапазоне, уже поступают первые автомобили Haval H9 российского производства. По автомобилям с пробегом ситуация классическая.
Дмитрий Колесников (Тверь) живёт в постоянном дефиците автомобилей с пробегом: продажи растут быстрее, чем удаётся пополнять склад. Если сравнивать с прошлым месяцем на ту же дату, склад немного просел: 15 октября было 598 автомобилей с пробегом, а 15 ноября — только 571 (−5%) автомобиль.
Прогноз на декабрь: мираж или реальность
Большинство экспертов сходятся во мнении, что декабрь 2026 года не станет «золотым» месяцем в классическом понимании.
Александр Боровиков (Калининград) прогнозирует снижение выдач новых автомобилей на 3–5% в ноябре, но рассчитывает реализовать отложенный потенциал в декабре.
Андрей Кюрчев (Магнитогорск и Урал) ожидает, что после продуктивного ноября и первой половины декабря во второй половине месяца наступит спад во всех направлениях бизнеса.
Екатерина Черноморец (Краснодар) отмечает, что ноябрь по новым авто идёт ровнее октября, без всплеска, но и без обвала. В штуках ноябрь, скорее всего, будет на уровне октября или чуть ниже. Что касается прибыли, то здесь есть давление — скидки, которые дилеры вынуждены давать для стимулирования спроса.
Евгения Алексеева (Самара, Тольятти, Астрахань) до конца ноября надеется восстановить продажи новых автомобилей, потерянные из-за атаки на дата-центры «Яндекса». Но на рост по сравнению с октябрём не рассчитывает.
Артём Ульянов («Агат», вся страна) отмечает, что ноябрь идёт по стопам октября. Направление АСП в плюсе к сентябрю на 7–10%, относительно октября цифры те же и в объёме проданных машин, и в удельной доходности.
Денис Кальчевский (Тула) фиксирует рост контрактования новых авто в количественном выражении на 8% за первые 16 дней ноября к аналогичному периоду октября. По итогам месяца ожидает результат примерно на уровне октября.
Алексей Шульпин (Муром) планирует по декабрю выйти как минимум на свои привычные объёмы продаж, возможно, даже при помощи дополнительных предновогодних скидок.
Андрей Павлов (Краснодар) по АСП оптимистично настроен на ноябрь и конец года, если не будет никаких новых катаклизмов. Поступления увеличились на 15%, продажи — на 10% в штуках, в деньгах выросли на 30%. Старый сток успешно распродали в сентябре-октябре.
Юлия Овчинникова (Москва) ожидает ноябрь ниже октября и в новых авто, и в импортных поставках. В декабре возможно оживление благодаря предновогодним предложениям и стремлению завершить покупку до Нового года. Но спрос будет избирательным.
Денис Пронин (Кемерово) имеет опасения, что тенденция падения продолжится и в декабре. Есть вероятность, что спрос будет подогрет введением субсидий по госпрограмме, но туда попадает ограниченный круг клиентов и марок, а значит, ажиотажа на всём рынке, скорее всего, не стоит ждать.
Евгений Житнухин (Fresh, вся страна) рассчитывает, что компания закроет ноябрь не ниже октября по новым автомобилям, но тенденция пока не такая оптимистичная. От декабря ждут роста 15% к ноябрю и октябрю. По автомобилям с пробегом за первую половину ноября продажи по сети выросли примерно на 5% к аналогичному периоду октября. Прибыль с каждого проданного автомобиля сохраняется.
Сергей Карро (Иркутск и Сибирь) отмечает, что октябрь прошёл на высоком уровне, но в ноябре видит просадку по трафику, продажам и финансовым показателям — в среднем снижение около 30% относительно октября. При этом импортное направление развивается, показатели растут ежемесячно.
Михаил Кузнецов (Новосибирск) считает, что декабрь обычно лучше ноября и всё должно быть хорошо.
Александр Арутюнян (Ростов-на-Дону) прогнозирует сдержанно-позитивную динамику: ожидается сохранение ровного тренда последних месяцев и стандартное закрытие года без резких всплесков спроса и нетипичных колебаний рынка.
Денис Цыбулько (Ростов-на-Дону) ожидает продуктивного ноября, а также первой половины декабря, дальше — спад.
Дмитрий Колесников (Тверь) смотрит в будущее с позитивом: спрос сейчас очень живой, и он надеется, что так и будет. Пока явных предпосылок к падению продаж не видит.
Резюме: три фокуса для выживания в конце 2026 года
- Управляйте складом. В условиях, когда трафик падает или становится нецелевым, выживает тот, у кого склад сформирован под актуальный, а не прошлогодний спрос. Локальный дефицит ликвидных комплектаций и моделей бьёт по продажам сильнее, чем низкий трафик. Недостаток выбора авто с пробегом оказывает такое же влияние.
- Готовьтесь к декабрьскому ажиотажу в бюджетном сегменте. Возобновление господдержки 1 декабря даст импульс, но он будет только в одном сегменте автомобилей до 2 млн рублей. Премиум и параллельный импорт, скорее всего, останутся в зоне турбулентности до тех пор, пока не прояснится ситуация с утильсбором и курсом валют.
- Работайте с конверсией, а не только с лидами. Покупатель 2026 года приезжает в автосалон уже вооружённый знаниями. И задача дилера — не классически «дожимать» клиента, а предоставить ему прозрачные условия, не отпугнуть и довести до сделки.
Российский авторынок выходит на финишную прямую года без эйфории, а скорее в состоянии растерянности. Ноябрь для многих пока выглядит провальным, но надежда на вторую половину месяца сохраняется. У многих успешным был октябрь, и это воспоминание вселяет оптимизм. Ну а в декабре точно будет всплеск продаж, от размера которого будет зависеть, насколько сильно просядут продажи в январе и феврале. Ну и факторы, влияющие на рынок, всё те же: курсы валют, господдержка, утильсбор, микро- и макроэкономическая ситуация. И да, ещё один фактор — жёсткие пробки из автовозов на выезде из Китая. Когда они прорвутся в Россию, мы увидим всплеск регистраций (продаж и импорта), и СМИ непременно заговорят об оживлении на рынке, но это будет не совсем правдой.
Возобновление господдержки с 1 декабря вселяет оптимизм?
Конечно, должно стать получше
Не особо, деньги быстро закончатся
Пока непонятно, будем наблюдать
Фото на обложке: vecstock / Magnific
Читать ещё