

Кратковременный полис ОСАГО — решение для тех, кому страховка нужна всего на несколько дней или недель. Однако важно знать, что такая страховка обойдётся дороже в пересчёте на день по сравнению, например, с годовым полисом. Разбираем все особенности короткого ОСАГО.
Что такое краткосрочный полис ОСАГО
Краткосрочный полис — это полис ОСАГО, который оформляется значительно меньше, чем на год. Минимальный срок такого полиса составляет 1 день, максимальный — 90 дней.
Напомним: ОСАГО — это обязательное страхование гражданской ответственности. Если по вине водителя будет причинён вред другому автомобилю или людям в ДТП, именно полис покроет расходы пострадавшим в рамках установленных законодательством лимитов. Управление автомобилем без действующего ОСАГО запрещено. Подробно об этом типе страховки мы рассказывали здесь.

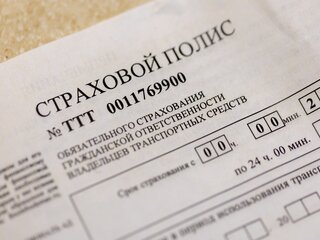
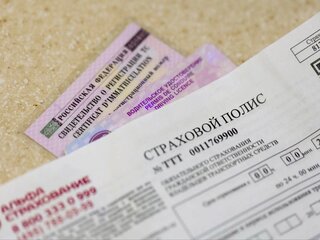
Фото: Журнал Авто.ру
Изначально в рамках ОСАГО было разрешено заключать договоры страхования только со сроком действия 1 год (не считая транзитных полисов на время следования к месту регистрации и ОСАГО для иностранцев). Внутри этого срока допускалось дополнительно установить отдельные периоды использования суммарной длительностью не менее 3 месяцев.
С марта 2024 года возможности по срокам действия расширились: появилась возможность оформить краткосрочные полисы.
Теперь, помимо стандартного годового, автомобилистам доступны на выбор три типа договоров обязательного страхования автогражданки:
- Краткосрочный полис ОСАГО. Срок действия от 1 до 90 дней. Его оформляют для разовых поездок, временного управления автомобилем, перед продажей машины или когда ТС нужно не каждый день.
- Транзитный ОСАГО. Срок действия до 20 дней. Предназначен для перегона автомобиля к месту регистрации, когда обычный полис по тем или иным причинам оформить ещё нельзя.
- Сезонный полис с ограниченным периодом использования. Договор страхования со стандартным сроком действия 1 год, в котором дополнительно прописаны конкретные временные интервалы, когда автомобиль может выезжать на дороги общего пользования (статья 16 Закона №40-ФЗ). Суммарный период использования должен составлять не менее 3 месяцев (Указание Банка России от 09.10.2025 № 7204-У).
Сколько стоит короткое ОСАГО
В общем случае правовой основой для регулирования автостраховки служит № 40-ФЗ «Об ОСАГО». Тарифы на стандартные (длинные) полисы устанавливает Банк России. СК могут варьировать страховую премию только посредством базового тарифа, для которого предусмотрен коридор значений. Краткосрочные страховки тоже регулируются государством, но частично. Формула для расчёта стоимости почти полностью повторяет привычную:
Цена страховки = БС х КВС х КТ х КМ х КМБ х КО х КП
Разница только в последнем множителе: вместо КС (коэффициент сезонности) используется КП (коэффициент временного пребывания), который до марта 2024 года не применялся для обычного ОСАГО. Эту составляющую учитывали только для страхования въезжающих на территорию РФ иностранных автомобилей и для оформления страховки ТС, следующих к месту регистрации (на срок до 20 дней). КП также зависит от срока, на который покупается полис, однако если для иностранного транспорта его размер фиксирован законодательством, то при оформлении краткосрочного ОСАГО коэффициент устанавливают СК самостоятельно. Единственное ограничение: цена краткосрочного полиса не может превышать цену годового, формально об этом сказано в п. 11.4 Приложения № 4 к Указанию ЦБ РФ № 6007-У — там КП должен быть принят как понижающий коэффициент.
Поэтому корректно рассчитать стоимость кратковременного полиса самостоятельно не получится — придётся обращаться к страховщикам.

Как оформить краткосрочный полис
Оформить временный полис ОСАГО можно так же, как и стандартную страховку:
- на сайтах страховых компаний из актуального перечня РСА (Российский союз автостраховщиков);
- в мобильных приложениях этих страховщиков;
- через аккредитованных агентов и брокеров;
- при личном визите в офис СК.

Какие документы понадобятся:
- паспорт владельца автомобиля;
- водительские удостоверения всех водителей, которых вписывают в полис (или их копии);
- ПТС, когда автомобиль ещё не стоит на учёте, или СТС — для всех остальных случаев.
Особенности кратковременного полиса ОСАГО
Их совсем немного. Главное, что споры по кратковременному ОСАГО рассматриваются в обычном порядке, но ключевые отличия во временной страховке всё же есть:
- В пересчёте на один день страховка на короткий срок всегда дороже годового полиса (в большинстве случаев — заметно).
- Полис обычно вступает в силу только спустя трое суток после оплаты. Это сделано, чтобы нельзя было оформить страховку задним числом, уже после ДТП. Но некоторые страховщики могут предложить более короткий период ожидания — это не противоречит закону, но должно быть прописано в полисе.
Без острой необходимости оформлять краткосрочный полис невыгодно. Даже если в ближайшее время планируется, например, продажа машины, лучше воспользоваться услугой досрочного расторжения стандартного полиса ОСАГО.
Важно! Владельцы автомобилей, зарегистрированных в иностранных государствах, при въезде в РФ обязаны оформлять ОСАГО на весь срок пребывания в стране, но не менее чем на 5 дней (статья 10 Закона № 40-ФЗ). В отличие от машин с российской регистрацией, для которых доступны варианты от 1 до 90 дней.

Итак, совсем коротко
- Короткий полис ОСАГО можно оформить на срок от 1 дня до 3 месяцев.
- Страховые компании могут самостоятельно устанавливать коэффициент КП при расчёте страховой премии. Остальные составляющие цены регулируются государством.
- Краткосрочный полис не может быть дороже годового.
- Обычно такая страховка начинает действовать через 3 дня после покупки.
- Краткосрочная страховка дороже годовой в пересчёте на день.