

Коэффициент бонус-малус — так расшифровывается КБМ — показатель, который учитывает историю ДТП по вине водителя и страховых возмещений по ним. КБМ позволяет автомобилистам с безаварийным стажем страховать свою ответственность дешевле, так как для каждого водителя цена полиса ОСАГО индивидуальна. Рассказываем, когда и как меняется КБМ, как его рассчитать и где посмотреть данные по своим показателям.
Что такое КБМ в ОСАГО
Коэффициент бонус-малус в страховке — один из главных факторов, влияющих на стоимость ОСАГО. Даже больше, чем стаж вождения и регион оформления полиса.
КБМ водителя рассчитывается каждый год и может варьироваться от 0,46 (лучший показатель) до 3,92 (худший). Такой индекс есть у каждого, кто получил водительское удостоверение. Эти данные собраны в Национальной страховой информационной системе (НСИС). При оформлении полиса страховая запрашивает из системы информацию о водителе, в том числе данные «коэффициента безаварийности». После базовая ставка ОСАГО умножается и на КБМ, и на другие коэффициенты. Из чего складывается цена страхового полиса, мы рассказывали в подробном материале об ОСАГО.
Как узнать КБМ онлайн
При расчёте стоимости ОСАГО у КБМ наибольший вес в страховке. Чем меньше аварий было в страховой истории у водителя, тем меньше его коэффициент и больше скидка. Каждый раз после ДТП по вине страхователя показатель будет повышаться, а вместе с ним и цена полиса.
Любой водитель может самостоятельно узнать свой КБМ по базе. Его можно посмотреть на сайте НСИС. Чтобы увидеть свой КБМ, нужно авторизоваться — например, через «Госуслуги».
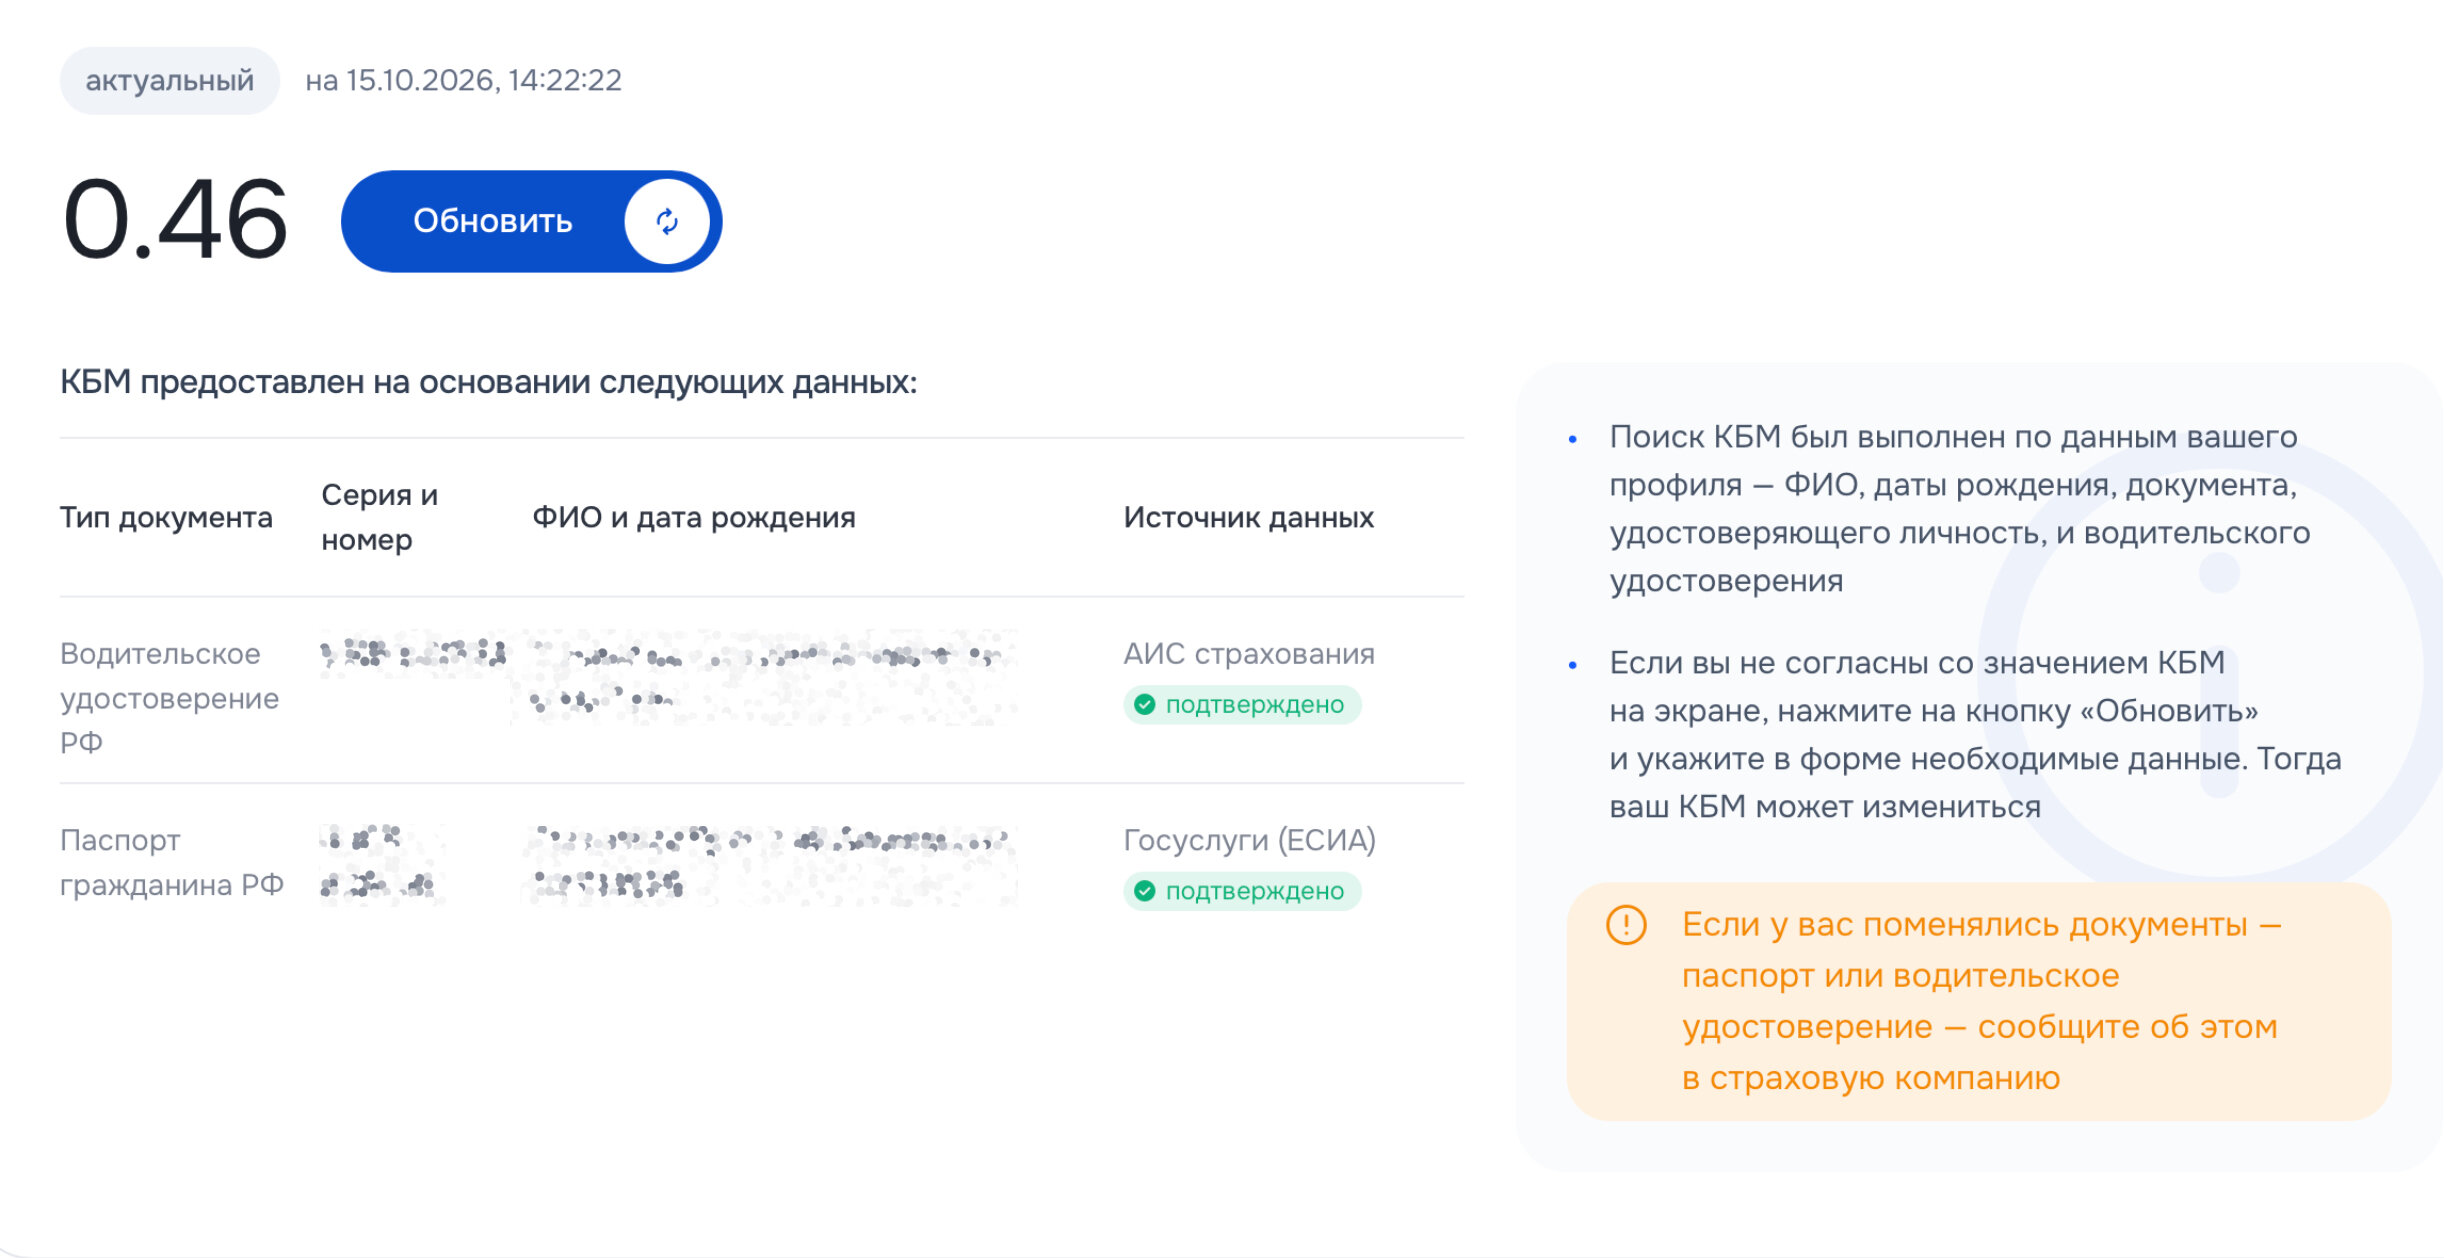
Информация об актуальном КБМ, скриншот из личного кабинета НСИС
Таблица КБМ — 2026 и как рассчитывается коэффициент
Ежегодно 1 апреля данные о коэффициенте обновляются исходя из информации о ДТП и страховых выплатах за предыдущий период: с начала апреля прошедшего года по конец марта текущего. В результате расчёта водителям присваивается определённый класс от М до 13 и соответствующий коэффициент.

Как посчитать КБМ самостоятельно и понять, как изменится стоимость полиса ОСАГО. Цифры в скобках соответствуют синим цифрам в таблице:
- Найдите свой коэффициент на сайте НСИС. Допустим, он равен 0,83.
- Соотнесите значение с классом в таблице. На нашем примере у КБМ 0,83 шестой класс (1).
- Подсчитайте, сколько ДТП было со страховым возмещением с начала апреля прошлого года. Например, произошло две аварии по вине водителя. Значит, нужно двигаться вправо в строке до значения 2. Таким образом, на предстоящий год водитель «переходит» из шестого класса во второй (3), а его коэффициент повысится до 1,76 (4).
- После этого рассчитайте скидку или надбавку: разделите будущий КБМ на предыдущий и умножьте на 100. Вот как это будет выглядеть в нашем случае: 1,76 / 0,83 × 100 = 212,05%. То есть цена полиса увеличится более чем в 2 раза.
Так можно понять, как проверить КБМ, а также как поменяется стоимость ОСАГО в будущем.
Какой КБМ лучше. Самый «аварийный» класс — М, а самая большая скидка по ОСАГО будет у обладателя 13-го класса. 10 лет без аварий подряд — столько нужно, чтобы дойти до него от стартового третьего класса. Без аварий — значит, водитель не попадал в ДТП, а СК не выплачивала за него страховые выплаты.
Когда лучше оформлять ОСАГО, если КБМ должен вырасти. Пересчёт коэффициента не зависит от даты оформления страхового полиса. Например, если покупать страховку 25 марта, её оформят по показателям прошлого периода. Даже если совсем недавно случилась выплата по аварии, её учтут при оформлении следующего полиса ОСАГО. Поэтому водителю в такой ситуации выгоднее оформить полис заранее.
Год без аварий по вине водителя положительно влияет на КБМ — коэффициент снижается, появляется скидка на страховку. Если водитель будет и дальше аккуратно ездить, то ежегодно коэффициент продолжит уменьшаться, а класс и скидка — расти.
Начинающим водителям присваивают базовый третий класс и КБМ 1,17. Сразу повышающий, в соответствии с указанием Банка России. Водитель может посчитать свой КБМ с помощью таблицы из Приложения № 2 к Указанию Банка России № 6007-У.

Какие аварии влияют на КБМ
В КБМ учитываются только выплаты по авариям, где вписанного в полис водителя признали виновным — полностью или частично. Если страхователь пострадал в ДТП и получил страховую выплату, она не повлияет на коэффициент бонус-малус в ОСАГО.
Аварии, которые влияют на повышение КБМ
Случаи, когда КБМ повышается и полис ОСАГО дорожает:
- Водителя признали виновным в ДТП. Это главное условие.
- Его вину установили в результате расследования, например, сотрудники ГАИ. Или водитель указал себя виновным в европротоколе.
- Произошло несколько ДТП в течение одного страхового года, где вписанного в полис водителя признали виновным. Каждое новое ДТП увеличивает КБМ на ступень.
Например, КБМ в страховке был 0,78 — седьмой класс. Водитель стал виновником аварии. По таблице КБМ на следующий год его класс понизится до четвёртого, а коэффициент повысится до первого. Следовательно, полис подорожает на 28%. Если же в течение года было два подобных ДТП, то класс изменится ещё сильнее — до второго. КБМ вырастет до 1,76, а цена полиса подскочит на 125%.
Аварии, которые не влияют на КБМ
КБМ не увеличивается, если:
- Водитель не виновен в ДТП. Даже если оформил европротокол и получил выплату по своему полису ОСАГО от своего страховщика по правилу «прямого возмещения убытков».
- Произошёл страховой случай, не связанный с ответственностью водителя. Например, автомобиль угнали или на него упало дерево.
Расчёт КБМ, если в полисе несколько водителей
В ОСАГО без ограничений по количеству водителей фиксированный КБМ. В полисе его считают как третий класс со значением 1,17. Если в страховку вписано несколько водителей, учтут КБМ с самым высоким значением, и скидка будет минимальной.
Важно, что «коэффициент безаварийной езды» всегда рассчитывается для водителя, а не машины. Это значит, что если автомобиль попал в аварию, то КБМ повысится у конкретного водителя, ставшего виновником ДТП. Происшествие никак не отразится на КБМ других вписанных в полис водителей.

Фото: FreePik
Как исправить КБМ
Случается, что при расчётах стоимости ОСАГО водитель обнаруживает неоправданно высокий КБМ. Это можно и нужно исправить.
Основные причины ошибок в размере КБМ по базе НСИС:
- Опечатка в Ф.И.О. или дате рождения при оформлении полиса.
- Смена паспорта водителем.
- Полис без ограничений — система может «не видеть» безаварийную историю водителя, если предыдущую страховку оформляли на автомобиль без ограничений по кругу лиц, допущенных к управлению транспортным средством.
- Технические сбои при передаче данных от страховой компании в НСИС.
- Одна авария с несколькими пострадавшими или несколькими обращениями за выплатой может быть ошибочно учтена в базе данных как два отдельных страховых случая. Из-за этого класс и скидка снижаются сильнее, а КБМ растёт быстрее, чем положено.
Вот как действовать в этом случае:
- Узнайте свой текущий размер коэффициента КБМ по базе НСИС и зафиксируйте эту информацию — сделайте скриншот личного кабинета с результатом проверки КБМ.
- Обратитесь в свою страховую компанию с заявлением о пересчёте, приложите скриншот из личного кабинета НСИС и копии предыдущих полисов, подтверждающих безаварийную историю.
- Если страховая не реагирует, пожалуйтесь в Банк России и РСА.
Частые вопросы по КБМ
Я продал машину и год не ездил. Что будет с КБМ?
КБМ сохранится. Размер коэффициента не меняется, даже если не оформлять ОСАГО в течение нескольких лет.
Влияет ли КБМ на стоимость каско
Напрямую не влияет, так как ОСАГО и каско — разные виды страхования. Но некоторые страховщики при оформлении каско проверяют аварийность водителей, которые будут вписаны в полис. В том числе и по текущему размеру их КБМ. И если водитель окажется частым виновником аварий с большим КБМ, это может косвенно повлиять на цену полиса добровольного страхования.
Я оформил европротокол и был невиновен. Мой КБМ повысился. Почему?
Это ошибка. Страховая компания может ошибочно передать данные о водителе как о виновном. Нужно обратиться к своему страховщику для исправления КБМ.
Что в итоге
- КБМ расшифровывается как коэффициент бонус-малус.
- КБМ в ОСАГО — показатель, который зависит от частоты ДТП по вине конкретного водителя со страховым возмещением по ним.
- Как узнать свой КБМ: посмотрите его на сайте НСИС или рассчитайте сами.
- Каждый коэффициент бонус-малус принадлежит к своему классу.
- 13-й — самый лучший класс, дающий максимальную скидку на ОСАГО, М — самый худший класс, повышающий стоимость полиса почти в четыре раза.
- Если в страховке несколько водителей, считать будут по тому, у кого максимальный КБМ.
- Если ОСАГО без ограничений, КБМ будет равен 1,17.